Wenn Vermögen Grenzen überschreitet, wird Nachfolgeplanung komplex

Immobilien im Ausland verschenken oder vererben

Viele vermögende Privatpersonen besitzen heute Immobilien außerhalb Deutschlands. Was zunächst nach Vermögensaufbau klingt, wird im Erbfall oder bei einer Schenkung schnell zu einem internationalen Steuer- und Rechtsproblem. Denn sobald sich Immobilienvermögen im Ausland befindet, greifen oft mehrere Staaten gleichzeitig auf denselben Vermögenswert zu.

Ohne internationale Nachfolgeplanung entstehen dadurch häufig hohe steuerliche Mehrbelastungen und möglicherweise langjährige Konflikte mit Behörden.

Mit der richtigen Gestaltung lassen sich diese Risiken jedoch deutlich reduzieren.
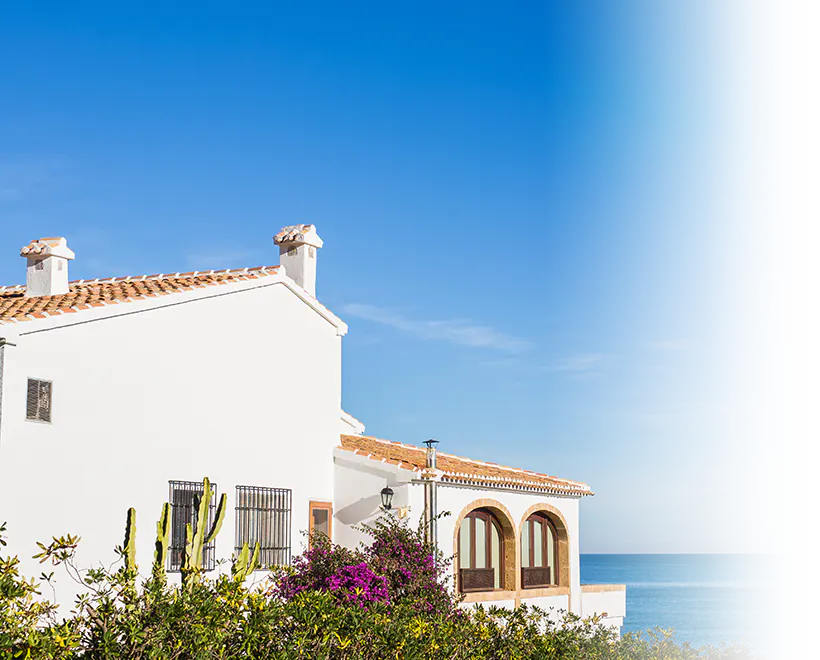
Was passiert mit einer Immobilie im Ausland im Erbfall oder bei Schenkung?

Immobilien im Ausland sind für viele Familien ein bedeutender Vermögenswert – sei es das Ferienhaus in Spanien, die Wohnung in Frankreich, das Chalet in der Schweiz oder die Kapitalanlage in den USA. Kommt es jedoch zu einer Schenkung oder einem Erbfall, entstehen häufig komplexe steuerliche und rechtliche Fragestellungen, die ohne professionelle Beratung schnell zu hohen Steuerbelastungen führen können. Denn bei einem Erbfall oder einer Schenkung von Auslandsimmobilien stellen sich zwei entscheidende Fragen, die oft zu Konflikten führen, da sie unterschiedlichen Regeln folgen.

Welches Erbrecht gilt? (Zivilrecht)

Seit 2015 gilt in den meisten EU-Ländern (außer Dänemark und Irland) die Europäische Erbrechtsverordnung (EUErbVO).Diese besagt, dass das Erbrecht des Staates gilt, in dem der Erblasser zum Zeitpunkt seines Todes seinen gewöhnlichen Aufenthalt hatte.

  • Die Falle: Wenn der Erblasser seinen gewöhnlichen Aufenthalt in Deutschland hat, gilt deutsches Erbrecht. Wenn der Erblasser aber seinen Lebensabend in seinem Haus in Spanien verbringt, gilt spanisches Erbrecht.
  • Die Lösung: Als Erblasser können Sie in einem Testament das Erbrecht Ihres Heimatlandes (z.B. Deutschland) wählen, um die Rechtsunsicherheit zu vermeiden.

Wo fällt Erbschaftsteuer an? (Steuerrecht)

Die Frage, welches Land Steuern erheben darf, ist komplizierter und richtet sich nach den nationalen Steuergesetzen und den Doppelbesteuerungsabkommen (DBA).

  • Deutschland: Besteuerung des gesamten Weltvermögens (Wohnsitzprinzip).
  • Ausland: Viele Länder besteuern nur das Vermögen, das sich auf ihrem Territorium befindet (Belegenheitsprinzip). Dazu gehören fast immer Immobilien.

Die Steuerfalle bei Auslandsimmobilien: Gefahr der Doppelbesteuerung

Wer eine Immobilie im Ausland besitzt oder erbt, sollte die erbschaftsteuerlichen Folgen genau kennen. Denn häufig greifen zwei Staaten gleichzeitig auf denselben Vermögenswert zu: Das Land, in dem sich die Immobilie befindet, erhebt in der Regel Erbschaftsteuer nach dem sogenannten Belegenheitsprinzip. Gleichzeitig besteuert Deutschland als Wohnsitzstaat das gesamte Weltvermögen des Erben oder Erblassers.

Steuerfalle bei Auslandsimmobilien – an einem Beispiel

Sie erben ein Ferienhaus in Frankreich im Wert von 500.000 €.

Frankreich:
besteuert die Immobilie nach französischem Recht.

Deutschland:
besteuert zusätzlich das weltweite Vermögen.

Ohne steuerliche Gestaltung entsteht dadurch eine doppelte Belastung.

Doppelbesteuerungsabkommen als Schutzmechanismus

Um eine doppelte steuerliche Belastung zu vermeiden, hat Deutschland mit einigen Staaten besondere Doppelbesteuerungsabkommen (DBA) für Erbschaften geschlossen, unter anderem mit

  • Frankreich
  • Schweiz
  • USA
  • Griechenland

Diese Abkommen regeln, welchem Staat das Besteuerungsrecht zusteht. Bei Immobilien liegt dieses Recht meist beim Staat, in dem die Immobilie belegen ist. Deutschland berücksichtigt die bereits im Ausland gezahlte Steuer anschließend durch Anrechnung oder Freistellung.

Besonderes Risiko in Ländern ohne Doppelbesteuerungsabkommen

Problematisch wird es bei Ländern, mit denen kein spezielles DBA für die Erbschaftsteuer besteht. Dazu gehören beispielsweise:

  • Spanien
  • Italien
  • Österreich

In diesen Fällen kann es trotz steuerlicher Anrechnung zu erheblichen Mehrbelastungen kommen. Eine frühzeitige steuerliche und rechtliche Planung ist deshalb bei Auslandsvermögen besonders wichtig.

Die Rechtswahl im Testament – ein wichtiger Hebel

Viele internationale Konflikte lassen sich bereits durch eine klare Rechtswahl vermeiden.
Sie können in Ihrem Testament ausdrücklich festlegen, dass deutsches Erbrecht gelten soll.

Das schafft:

  • Rechtssicherheit
  • klare Verhältnisse für Erben
  • weniger Konfliktpotenzial
  • bessere Abstimmung mit der steuerlichen Gestaltung

Gerade bei internationalen Immobilienvermögen ist diese Regelung häufig entscheidend.

Immobilien im Ausland verschenken statt vererben – Chancen und Riskiken frühzeitig prüfen

Wer Immobilien im Ausland besitzt, sollte sich nicht nur mit der späteren Vererbung beschäftigen. Oft kann eine frühzeitige Schenkung steuerliche und rechtliche Vorteile bieten. Gerade bei Ferienhäusern, Apartments oder Familienimmobilien im Ausland lohnt sich eine strategische Nachfolgeplanung.

Warum eine Schenkung sinnvoll sein kann:

Durch eine rechtzeitige Überprüfung zu Lebzeiten lassen sich Vermögenswerte gezielt und planbar weitergeben. Gleichzeitig können persönliche Freibeträge mehrfach genutzt werden, da diese in Deutschland grundsätzlich alle zehn Jahre erneut zur Verfügung stehen.

Eine Schenkung kann außerdem helfen:

  • Wertsteigerungen frühzeitig aus dem steuerpflichtigen Vermögen herauszunehmen
  • spätere Erbstreitigkeiten zu vermeiden
  • die Nachfolge innerhalb der Familie klar zu regeln
  • mögliche Liquiditätsprobleme im Erbfall zu reduzieren

Aber Achtung: Schenkungen können im Ausland besteuert werden!

Viele Eigentümer gehen davon aus, dass nur Erbschaften steuerlich relevant sind. Tatsächlich erheben zahlreiche Staaten auch auf Schenkungen Steuern oder vergleichbare Abgaben – insbesondere bei Immobilien.

Dabei gelten häufig unterschiedliche Regelungen:

  • Manche Länder besteuern ausschließlich die Immobilie im eigenen Land
  • Andere Staaten berücksichtigen zusätzlich Wohnsitz des Schenkers oder Beschenkten
  • Teilweise unterscheiden sich die Steuersätze erheblich von den deutschen Regelungen

Besonders wichtig: Nicht jedes Doppelbesteuerungsabkommen gilt auch für Schenkungen. Dadurch kann das Risiko einer steuerlichen Doppelbelastung entstehen.

Deutschland besteuert häufig mit

Auch wenn die Immobilie im Ausland liegt, prüft Deutschland regelmäßig eine Schenkungsteuerpflicht – insbesondere wenn Schenker und Beschenkter ihren Wohnsitz in Deutschland haben. Dann kann das gesamte weltweite Vermögen steuerlich relevant werden. Die im Ausland gezahlte Steuer kann unter bestimmten Voraussetzungen angerechnet werden. Ob dies vollständig gelingt, hängt jedoch vom jeweiligen Staat und den bestehenden Abkommen ab.

Schenkung nie ohne Prüfung des lokalen Rechts

Neben steuerlichen Fragen spielen auch das jeweilige Immobilien- und Erbrecht des Landes eine wichtige Rolle. In vielen Staaten gelten besondere Formvorschriften für Schenkungen, notarielle Pflichten oder Einschränkungen bei der Übertragung innerhalb der Familie.

Wer beispielsweise Immobilien in Spanien, Frankreich, Italien oder Griechenland verschenken möchte, sollte immer sowohl deutsches als auch ausländisches Recht prüfen lassen.

Auslandsimmobilien übertragen – frühzeitige Gestaltung schafft Sicherheit

Die Übertragung einer Auslandsimmobilie sollte niemals isoliert betrachtet werden. Erst die Kombination aus deutschem Steuerrecht, ausländischen Vorschriften und familiären Zielen zeigt, welche Lösung langfristig sinnvoll ist. Wer Immobilien im Ausland besitzt, sollte die Nachfolge nicht dem Zufall überlassen. Denn ohne Planung drohen:

  • doppelte Steuerbelastungen
  • rechtliche Unsicherheiten
  • Konflikte zwischen den Staaten
  • unnötige Vermögensverluste

Eine frühzeitige, professionelle Gestaltung kann helfen, Steuern zu optimieren, Konflikte zu vermeiden und Vermögen generationsübergreifend abzusichern.

Typische Fehler bei Auslandsimmobilien

„Unser deutsches Testament reicht aus.“

Das ist oft eine falsche Annahme, insbesondere bei dauerhaftem Aufenthalt des Erblassers im Ausland.

„Die Steuer wird automatisch angerechnet.“

Auch das ist meist ein Trugschluss und nicht immer vollständig möglich.

„Darum kümmern wir uns später.“

Zeit ist Geld und das gilt im Speziellen auch bei der steueroptimierten Übertragung von Auslandsimmobilien.

„Das betrifft nur sehr große Vermögen.“

Bereits einzelne Ferienimmobilien können internationale Steuerprobleme auslösen.

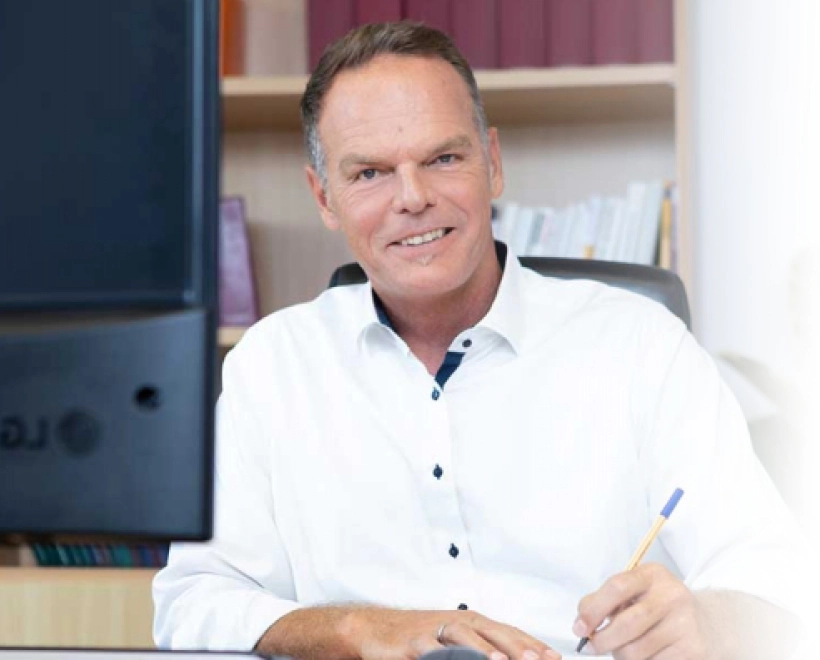
Lächelnder Steuerberater Stefan Hinterleitner im weißen Hemd am Büro-Arbeitsplatz zur Immobilienberatung.

Internationale Nachlassplanung – die Expertise ist entscheidend!

Die Übertragung von Auslandsvermögen erfordert eine Planung, die sowohl das deutsche Steuerrecht als auch das internationale Steuerrecht und das jeweilige DBA berücksichtigt.

Als Steuerberater mit Expertise im deutschen und internationalem Steuerrecht unterstütze ich Sie unter anderem bei:

Prüfung internationaler Steuerregelungen
Welche Staaten dürfen besteuern?

DBA-Analyse
Ich prüfe, ob ein Doppelbesteuerungsabkommen existiert und wie die Anrechnung der ausländischen Steuer optimal erfolgt und ob Entlastungsmöglichkeiten bestehen.

Testament & Rechtswahl
Ich berate Sie zur optimalen Rechtswahl in Ihrem Testament, um zivilrechtliche Konflikte zu vermeiden und die steuerliche Strategie zu unterstützen.

Gestaltungsberatung
Ich prüfe Alternativen, wie die Gründung einer Holding-Gesellschaft im Ausland oder die Übertragung der Immobilie im Wege einer Schenkung, um die Steuerlast eventuell zu minimieren.

Sichern Sie Ihr internationales Vermögen! Eine fehlerhafte Planung kann zu jahrelangen Rechtsstreitigkeiten und einer unnötig hohen Steuerlast in zwei Ländern führen.

Ihre Anfrage ist zu 100 % unverbindlich. Diskretion und Verschwiegenheit sind die Basis unserer Arbeit.

Stefan Hinterleitner

Stefan Hinterleitner ist seit 1997 bestellter Steuerberater und führt seit 2005 die Kanzlei in Olching in zweiter Generation. Er hat sich auf die steuerliche Beratung zu den Themen Erben und Schenken spezialisiert.

Sein Fokus liegt auf der rechtssicheren Nachfolgeplanung, der Bewertung von Immobilien, sowie der Gestaltung von Nießbrauch-Lösungen. Um höchste Beratungsqualität zu gewährleisten, absolviert er regelmäßig Fachfortbildungen. Neben seiner Mitgliedschaft in der Steuerberaterkammer München und dem LSWB ist er regional stark vernetzt und war langjähriger Referent auf der Existenzgründermesse Fürstenfeldbruck.

„Nicht nur Zahlen: Es geht um den Erhalt von Lebenswerken und den Familienfrieden durch klare steuerliche Gestaltung.“

Letzte Aktualisierung der Seite: 13.08.2026